B&H가 무엇인가
B&H는 Buy and Hold의 줄임말이다. 종목을 정해 사고, 매일 손절선을 옮기거나 반등 신호를 기다리지 않고 그냥 들고 가는 방법이다. 반대편에 있는 것이 타이밍이다. 올랐을 때 일부 팔고, 빠지면 다시 사고, 지표가 과열이면 나왔다가 식으면 들어간다.
타이밍이 똑똑해 보인다. 문제는 똑똑함이 비용을 만든다는 점이다. 한 번 팔면 다시 사야 하고, 다시 사는 날은 대개 이미 바닥을 지나 있다. 한국 대형주처럼 몇 년에 걸쳐 우상향하는 자산에서는 그 빈 구간이 복리를 자른다.
그래서 질문을 바꿨다. 손절과 재진입을 더 정교하게 만들면 B&H를 이길 수 있는가. 이길 수 없다면, 남는 값은 무엇인가.
무엇을 어떻게 돌렸나
대상은 둘이다. 하나는 보유와 가까운 한국 상장 ETF — KODEX 200(1배 지수), KODEX 레버리지(2배), 커버드콜 ETF, 미국 상장 3배 한국 ETF. 다른 하나는 시총 상위 대형주 25종이다. 삼성전자, SK하이닉스, 현대차, 네이버, 카카오처럼 이름이 알려진 종목들이다.
가격은 일봉 종가다. 한국 상장은 토스 증권 공식 API의 수정주가, 미국 상장 3배는 Yahoo 종가다. 시작은 2010년 5월이고 끝은 2026년 8월이다. 상장이 늦은 종목은 상장일부터다. 성과는 이동평균 같은 지표가 안정되는 252거래일 이후부터 세었다. 매수 쪽에 0~0.05%, 매도 쪽에 0.03%(ETF)~0.18%(주식 거래세)를 넣었다.
비교한 규칙은 네 갈래다. 전액 순환 사이클(20일 신고 매수, 고점 -20% 또는 RSI 80 매도). 50일 신고 매수와 고점 -15% 매도. 200일선 위아래. 그리고 코인 단기매매에서 쓰는 방식 — MACD·RSI·AO·이격도·RTI를 z-score로 합친 뒤, 그 합이 최근 저점에서 얼마나 벌어졌는지로 사고파는 규칙. 분할매수·분할매도, 과매도 회복, 시장 국면 필터도 같은 데이터에 얹어 봤다.
1배 지수에서는 수익을 주고 낙폭을 산다
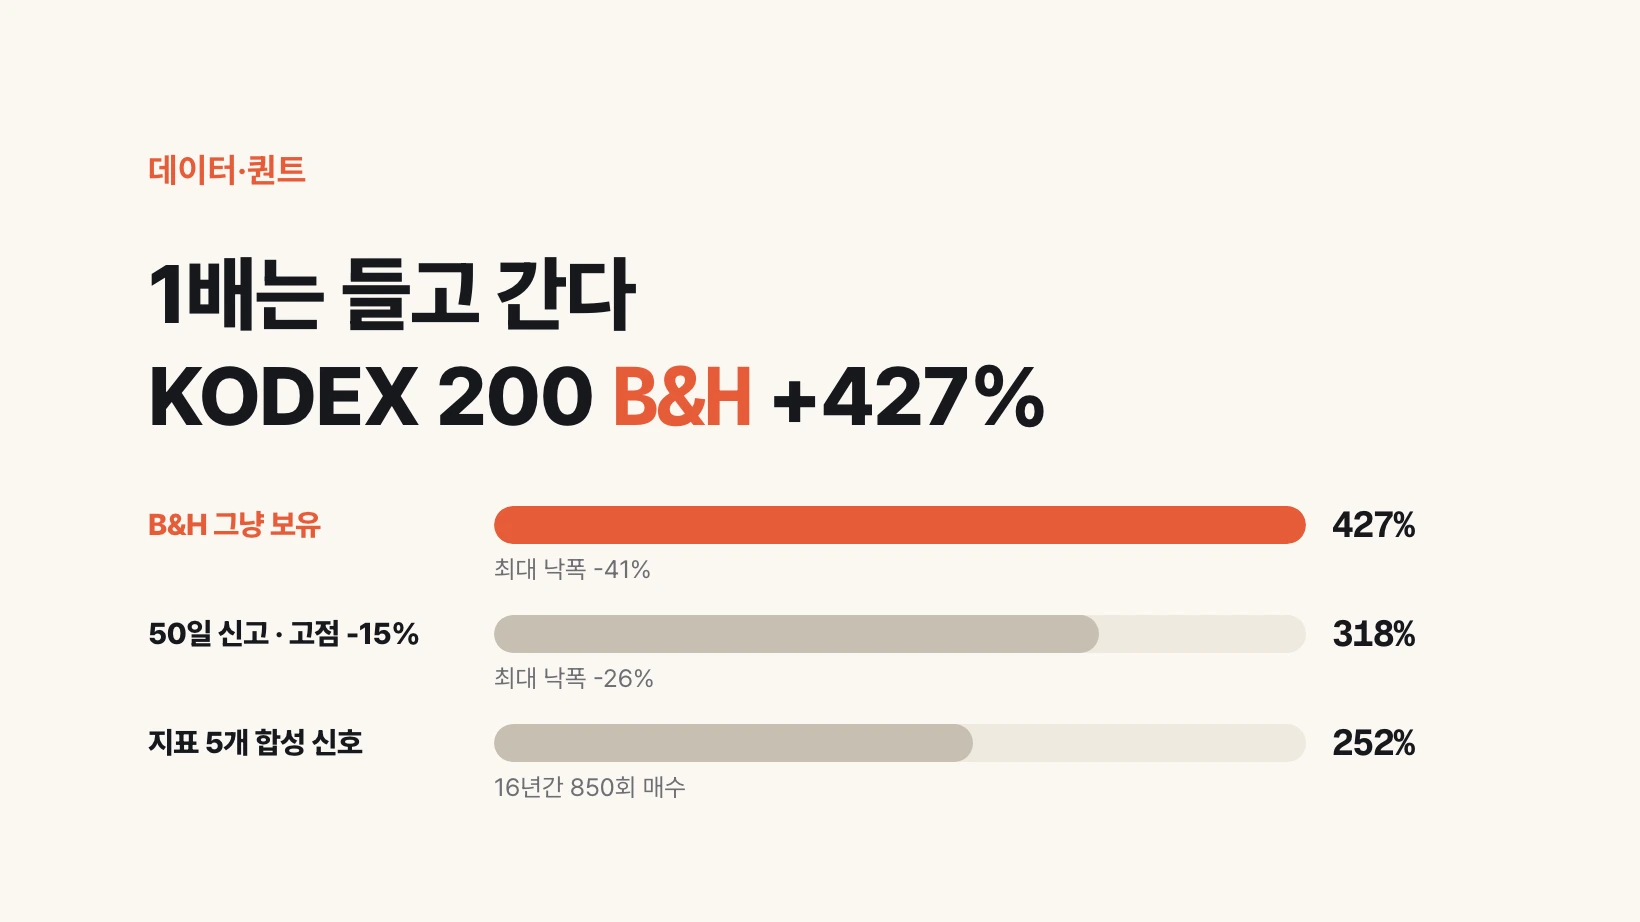
KODEX 200이 가장 읽기 쉽다. 한국 대형주 200종을 한 바구니에 담은 1배 지수 ETF다. 2010년 이후 그냥 들고 가면 +427%이고, 중간에 가장 깊게 빠진 폭(MDD, Maximum Drawdown, 고점 대비 최대 낙폭)은 -41%다. 위험 대비 수익을 가리키는 샤프지수는 0.60이다.
50일 종가 신고가에 사서 그 이후 고점 대비 -15%에 팔면 +318%, 낙폭 -26%, 샤프 0.65다. 수익은 약 110%p가 줄고 낙폭은 15%p가 줄었다. 샤프는 비슷하거나 조금 낫다. 이게 이 글에서 말하는 보험이다. 알파를 더 뽑는 기술이 아니라, 중간 폭락을 자르는 대가로 복리의 일부를 내는 구조다.
200일선 위일 때만 들고 가는 규칙은 낙폭을 거의 못 줄였다. KODEX 200의 최대 낙폭이 B&H와 같이 -41%로 남았다. 지수가 200일선을 크게 밑돌기 전에 이미 많이 빠져 있거나, 다시 올라올 때 늦게 타서다.
| 규칙 | 수익 | MDD | 샤프 |
|---|---|---|---|
| B&H | +427% | -41% | 0.60 |
| 50일 신고 · 고점 -15% | +318% | -26% | 0.65 |
| 200일선 | 낙폭 거의 동일 | -41% | B&H보다 낮음 |
대형주 25종도 중앙값은 B&H다
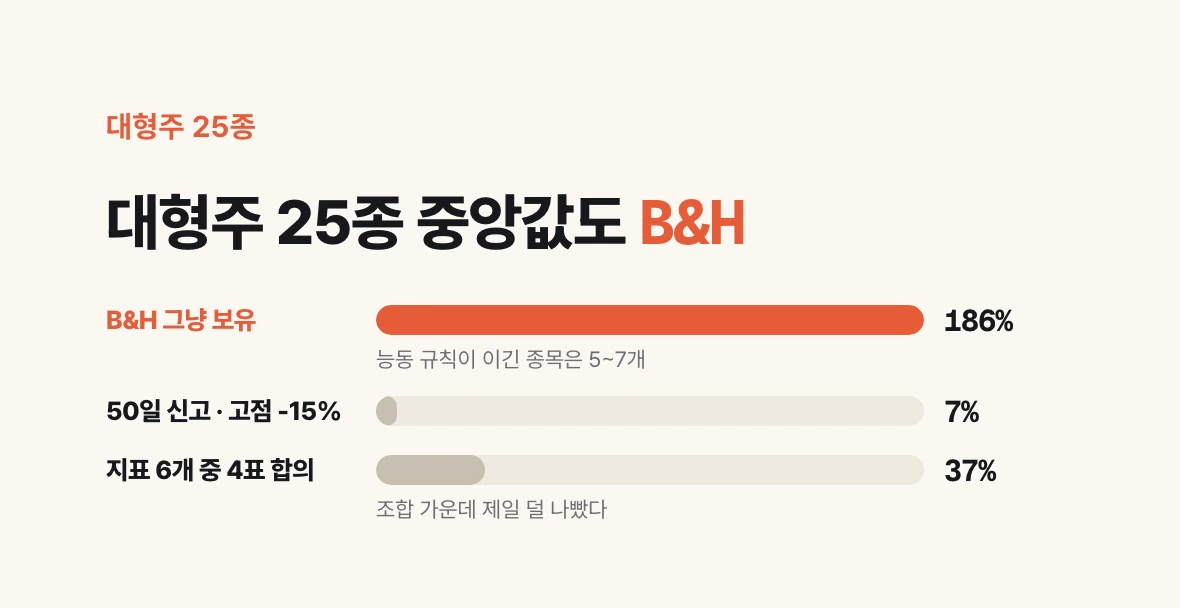
종목을 25개로 넓혀도 그림은 같다. 어떤 능동 규칙을 쓰든, 전기간 수익률에서 B&H를 이긴 종목은 대략 5~7개였다. 중앙값 수익은 B&H +186%, 50일/-15%는 +7%, 지표 6개 중 4개가 동시에 맞을 때만 사는 규칙은 +37%였다.
삼성전자와 SK하이닉스처럼 몇 년에 걸쳐 우상향한 종목에서 손절이 특히 비싸다. 하이닉스를 그냥 들고 가면 전기간 +5,000%가 넘는 구간이 나온다. 같은 기간 20일 사이클이나 50일 규칙은 그 복리의 허리를 자른다. 카카오·한국전력·두산에너빌리티처럼 중간에 크게 깨진 종목에서는 200일선이나 골든크로스가 B&H를 이긴 적이 있다. 중앙값을 뒤집지는 못했다.
구간을 자르면 예외가 생긴다. 삼성전자는 2018년 이후 20일 신고·고점 -20% 사이클이 B&H를 이긴 창이 있다. 그건 '삼성만의 창'이지 대형주 일반 법칙이 아니다. 전기간 중앙값으로 규칙을 고르면 다시 B&H다.
| 규칙 | 대형주 중앙 수익 | B&H를 이긴 종목 |
|---|---|---|
| B&H | +186% | — |
| 6표 중 4표 | +37% | 6/25 |
| toss 4지표 3점등 청산 | +7% | 4/25 |
| 50일 신고 · 고점 -15% | +7% | 4~5/25 |
왜 손절이 1배에서 지는가
1배 대형주의 큰 수익은 며칠이 아니라 몇 년에 걸쳐 붙는다. 손절 규칙은 그 몇 년 안의 중간 조정을 '위험'으로 본다. 고점 대비 -15%는 3배 ETF에서는 기초자산이 5% 빠진 것과 가깝지만, 1배에서는 평범한 조정이다. 그 조정마다 나가면, 다시 사는 날은 이미 신고가를 확인한 뒤다. 잘린 구간은 돌아오지 않는다.
반등 신호를 더 정확하게 만들어도 그 공백은 메워지지 않았다. 재진입 후 20거래일 안에 다시 손절되는 비율을 정밀도로 보면, RSI가 30 아래로 갔다가 50을 회복하는 조건은 KODEX 200에서 100%였다. 대가는 진입 횟수가 줄고 수익이 50일 규칙보다 더 낮아진 것이다. 가짜를 줄이면 진짜 초입도 같이 놓친다.
분할매수·분할매도도 1배의 순위를 바꾸지 못했다. 3일에 나눠 사면 급락 다음 날의 손실은 줄지만, 상승의 앞부분도 놓친다. 나눠 팔면 잔량이 남는 동안 새 사이클에 전액으로 다시 타지 못한다. 3배에서는 그 잔량이 2차 급등을 놓치는 독이 된다.
지표를 여러 개 합쳐도 같은 추세를 여러 번 센다
코인 단기매매 엔진은 지표를 다수결로 묶지 않는다. MACD, RSI, AO(Awesome Oscillator, 중간가의 빠른 평균과 느린 평균 차이), DP(이격도), RTI를 각각 z-score로 바꾼 뒤 더한다. 그 합이 최근 창의 최저보다 임계값 이상 벌어지면 사고, 최고보다 임계값 이상 내려가면 판다. 5분봉·2시간봉에서는 지표가 제각각 흔들리고, z-score가 그 흔들림의 단위를 맞춘다.
같은 공식을 한국 대형 일봉에 옮기면 거래가 폭발한다. KODEX 200에서 16년 동안 850번이 넘게 샀다. 사흘에 한 번꼴이다. 비용 반영 수익은 +252%로, 같은 구간 B&H +427%에 못 미친다. MACD·RSI·이격도가 같은 추세를 같이 움직이기 때문이다. 합쳐도 정보가 거의 늘지 않고, 임계값만 민감해져 고빈도 평균회귀가 된다. 삼성전자와 하이닉스에서는 비용 반영 후 손실이었다.
표를 세어 2표·3표·4표를 요구하는 방식도 중앙값을 뒤집지 못했다. 4표가 조합 가운데 제일 덜 나빴고, 그래도 대형주 중앙 수익은 +37%였다. B&H +186%에 한참 못 미친다. 지표를 겹치는 일은 이 시장·이 주기에서는 같은 추세를 여러 번 세는 일에 가깝다.
예외는 3배다
미국 상장 3배 한국 ETF는 이야기가 반대다. 같은 구간에 B&H 낙폭이 -96%다. 기초지수가 30%대만 빠져도 3배는 원금의 대부분을 잃는다. 여기서는 고점 대비 -20% 트레일 매도와 20일 종가 신고 재진입이 본전 전략이다. 비용 반영 전기간은 대략 +545% 대 B&H +36%였다.
2배 레버리지 ETF는 그 사이다. 전기간 수익률은 여전히 B&H가 위인 창이 많다. 다만 낙폭은 사이클이 줄여 준다. 200일선만으로 2배를 재단하는 옛 결론은, 시작점과 워밍업을 맞추면 이 데이터에서 재현되지 않았다.
레버리지 배수마다 규칙이 갈린다. 1배는 들고, 3배는 자른다. 2배는 낙폭을 줄이려는 사람만 자른다. 한 규칙으로 세 배를 덮으면 둘 중 하나는 틀린다.
| 자산 | 기본값 | 손절이 하는 일 |
|---|---|---|
| 1배 대형주·지수 ETF | B&H | 수익을 주고 낙폭을 사는 보험 |
| 2배 레버리지 ETF | B&H가 수익에서 앞서는 창이 많음 | 낙폭 완화 |
| 3배 한국 ETF | 고점 -20% + 20일 신고 재진입 | B&H가 파산 경로 |
그래서 어떻게 하나
규칙을 정하기 전에 자산의 배수를 먼저 본다. 1배인지 3배인지가 손절의 의미를 바꾼다.
한국 대형주와 1배 지수 ETF를 장기 보유할 생각이면 기본값은 B&H다. 매일 신호를 보지 않는다. 중간 -40%를 견디지 못하겠으면 그때 보험을 산다. 보험의 가격은 KODEX 200 기준으로 대략 이런 숫자다. 50일 종가 신고에 사고, 고점 대비 -15%에 팔고, 전량 현금이 된 뒤에만 다시 50일 신고를 기다린다. 수익 110%p를 주고 낙폭 15%p를 받는 거래라는 점을 알고 고른다.
3배 레버리지 한국 ETF를 돌릴 생각이면 반대로 간다. 고점 -20%에 전량 매도하고, 20일 종가 신고에 다시 탄다. RSI 80 같은 과열 익절은 이 배수에서만 의미가 있었다. 그 규칙을 1배에 이식하지 않는다.
지표를 다섯 개 합쳐 반등을 '더 정확하게' 보려 하지 않는다. 일봉 대형주에서 그 합은 같은 추세를 다섯 번 세는 일이다. 확인할 것은 합성 점수가 아니라, 그 규칙이 B&H 대비 얼마를 포기하고 얼마의 낙폭을 사는지다.