買い持ちとは何か
買い持ちは、タイミングを取らない決断だ。銘柄を決めて買い、毎日損切りを動かしたり反発シグナルを待ったりしない。タイミングは賢く見える。代価は空ける区間だ。韓国大型株のように年単位で複利が乗る資産では、その空白が複利を切る。
実際に回した問いはもっと狭い。損切りと再参入を精密にすれば、持ち続けに勝てるか。勝てないなら、残る価値は何か。
何をどう回したか
対象は二つ。実保有に近い韓国上場 ETF — KODEX 200(1 倍指数)、2 倍レバレッジ ETF、カバードコール ETF、米国上場の 3 倍韓国 ETF。そして時価総額上位 25 銘柄。サムスン電子、SK ハイニックス、現代自動車、Naver、Kakao などだ。
価格は日足終値。韓国上場は Toss 証券公式の修正株価、米国上場 3 倍は Yahoo。期間は 2010 年 5 月から 2026 年 8 月、上場が遅い銘柄は上場日から。成績は移動平均が安定する 252 営業日以降から数えた。買い 0〜0.05%、売りは ETF 0.03%、株式は取引税 0.18%。
比べたルールは四系統。全額循環:20 日高値で買い、高値 -20% か RSI 80 で売る。遅い循環:50 日高値で買い、高値 -15% で売る。200 日線フィルター。そしてコイン短期のエンジン:MACD・RSI・AO・乖離・RTI を z-score にして足し、その合計が直近安値からどれだけ開いたかで売買する。分割売買、売られ過ぎ回復、市場局面フィルターも同じデータに載せた。
1 倍指数ではリターンを払ってドローダウンを買う
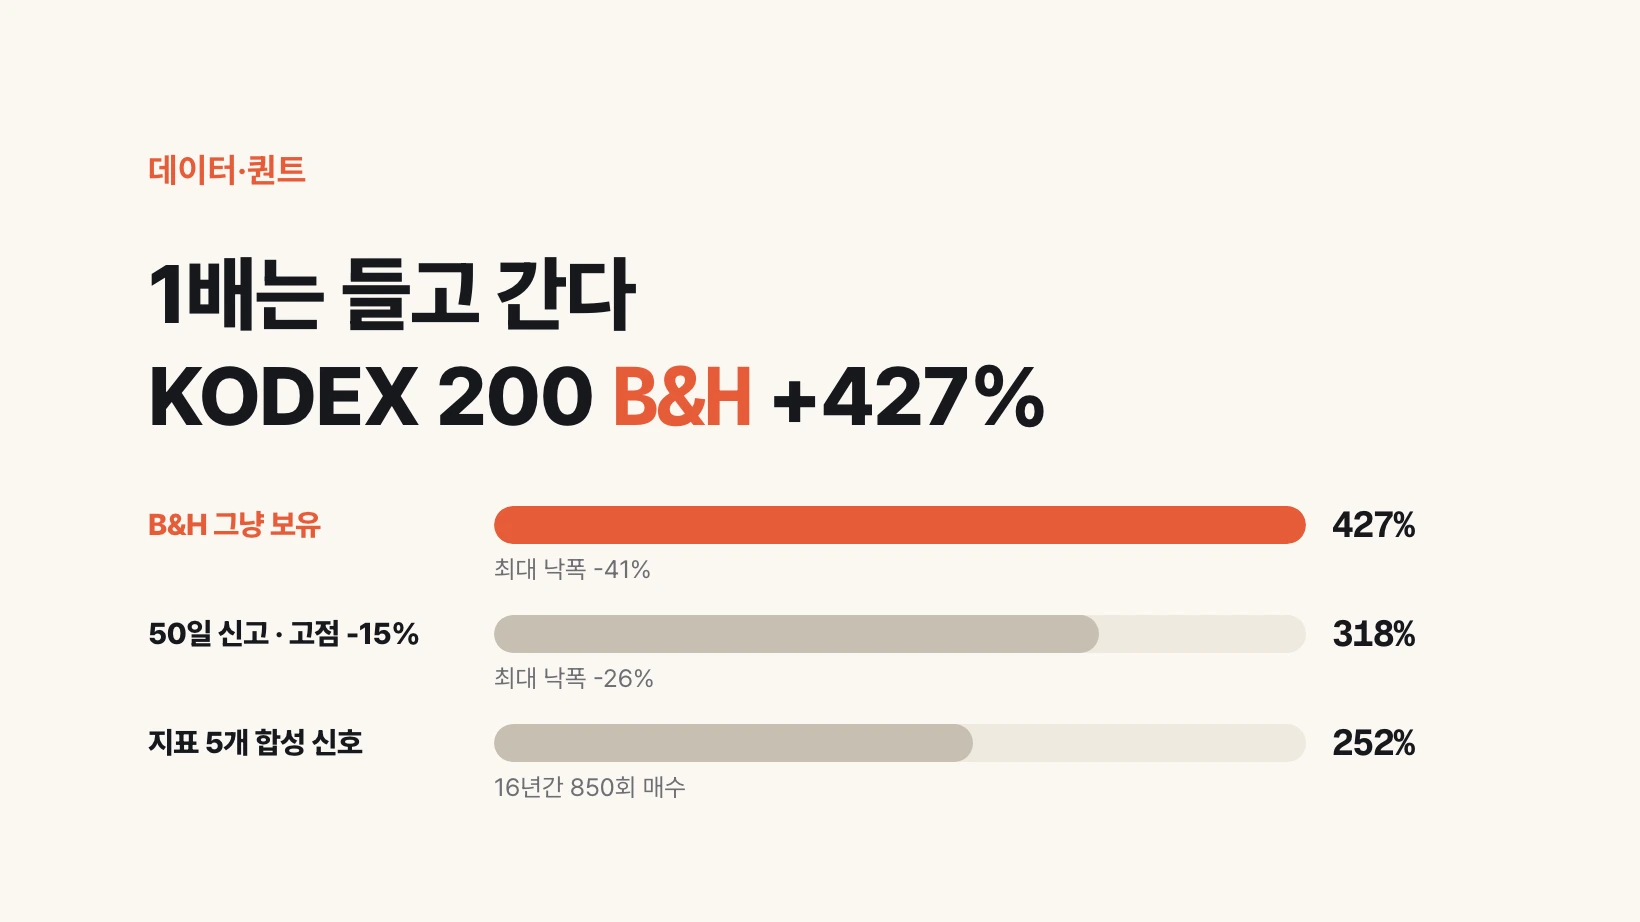
KODEX 200 が一番読みやすい。持ち続けなら +427%、最大ドローダウン -41%、シャープ 0.60。50 日終値高値で買い、その後の高値から -15% で売ると +318%、-26%、シャープ 0.65。リターンは約 110 ポイント減り、ドローダウンは 15 ポイント減る。シャープは同じか少し良い。これがこの稿でいう保険だ。アルファを上乗せする技術ではなく、途中の暴落を切る代価に複利の一部を出す構造だ。
200 日線の上だけ持つルールは、ドローダウンをほとんど切れなかった。KODEX 200 では最大ドローダウンが買い持ちと同じ -41% のままだった。指数が 200 日線を大きく割る前にすでに大きく落ちているか、戻りで乗り遅れる。
| ルール | リターン | MDD | シャープ |
|---|---|---|---|
| 買い持ち | +427% | -41% | 0.60 |
| 50 日高値 · 高値 -15% | +318% | -26% | 0.65 |
| 200 日線 | ドローダウンほぼ同じ | -41% | 買い持ちより低い |
大型株 25 銘柄の中央値も買い持ち
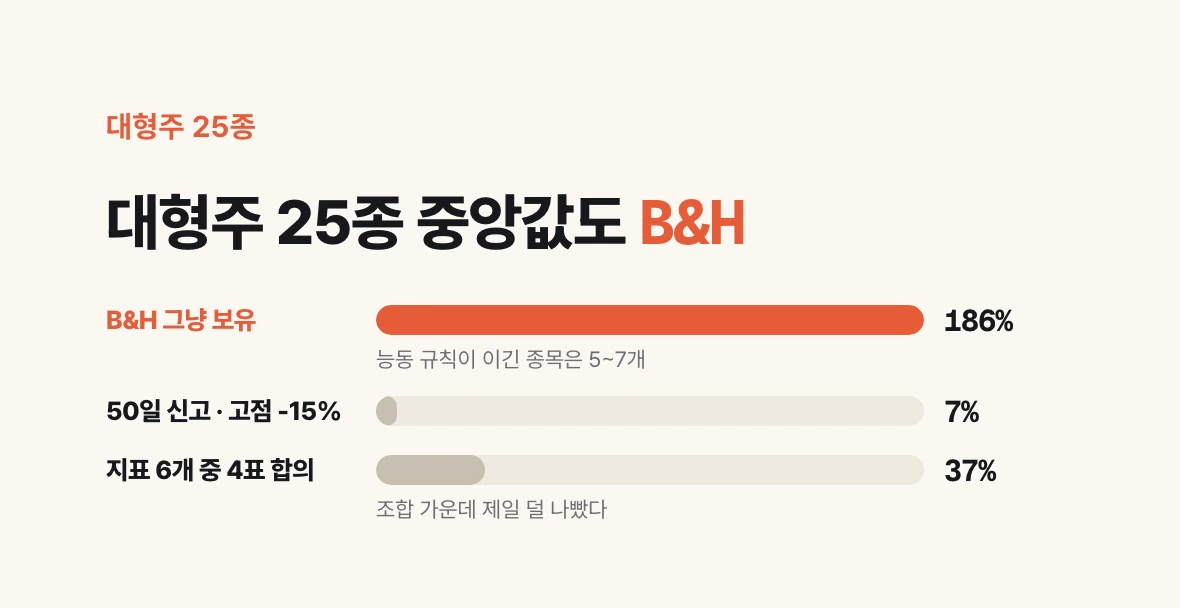
銘柄を 25 に広げても絵は同じだ。どの能動ルールでも、全期間リターンで買い持ちに勝ったのはおよそ 5〜7 銘柄。中央値リターンは買い持ち +186%、50 日/-15% は +7%、6 信号のうち 4 つ同時なら買いが +37% だった。
損切りが特に高いのは、何年も右肩上がりだった名前だ。サムスン電子、SK ハイニックス。ハイニックスを持ち続ければ数千パーセントの窓が出る。同じ期間の 20 日サイクルや 50 日ルールはその複利の腰を切る。Kakao、韓国電力、斗山エナビリティのように途中で大きく折れた銘柄では、200 日線やゴールデンクロスが買い持ちに勝ったことがある。中央値はひっくり返らなかった。
区間を切ると例外が出る。サムスン電子は 2018 年以降、20 日高値と高値 -20% トレールが買い持ちに勝った窓がある。サムスンの窓であって、大型株の一般法則ではない。全期間の中央値でルールを選ぶと、また買い持ちになる。
| ルール | 大型株中央リターン | 買い持ちに勝った銘柄 |
|---|---|---|
| 買い持ち | +186% | — |
| 6 票中 4 票 | +37% | 6/25 |
| toss 4 指標、3 点灯で売却 | +7% | 4/25 |
| 50 日高値 · 高値 -15% | +7% | 4〜5/25 |
1 倍で損切りが負ける理由
1 倍大型株の大きなリターンは、数日ではなく数年で付く。損切りルールはその数年の途中調整を「危険」と見る。高値比 -15% は 3 倍 ETF では原資産が約 5% 落ちたのに近いが、1 倍では普通の調整だ。そのたびに出ると、買い直す日はすでに高値更新を確認したあとだ。切った区間は戻ってこない。
反発シグナルを正確にしても、その空白は埋まらなかった。再参入後 20 営業日以内に再び損切りされる割合を精度にすると、RSI が 30 を割ってから 50 を回復する条件は KODEX 200 で 100% だった。代価は参入回数が減り、リターンが 50 日ルールよりさらに下がることだ。偽物を減らすと、本物の初動も一緒に逃す。
分割買い・分割売りも 1 倍の順位を変えなかった。3 日に分けて買えば暴落翌日の損失は減るが、上昇の前半も逃す。分けて売ると残量があるあいだ新しいサイクルに全額で乗り直せない。3 倍ではその残量が 2 段目の急騰を逃す毒になる。
指標を重ねても同じトレンドを何度も数える
コイン短期エンジンは多数決で指標を束ねない。MACD、RSI、AO、乖離、RTI をそれぞれ z-score にして足す。その合計が直近窓の最安より閾値以上開いたら買い、最高より閾値以上沈んだら売る。5 分足・2 時間足では指標が別々に揺れ、z-score がその揺れの単位を揃える。
同じ式を韓国大型の日足に移すと、取引が爆発する。KODEX 200 では 16 年で 850 回以上買った。3 本に 1 回だ。コスト込みリターンは +252% で、同じ区間の買い持ち +427% に届かない。MACD・RSI・乖離が同じトレンドを一緒に動くからだ。足しても情報はほとんど増えず、閾値だけ敏感になって高頻度の平均回帰になる。サムスン電子とハイニックスではコスト込みで損失だった。
票を数えて 2 票・3 票・4 票を要求するやり方も中央値はひっくり返らなかった。4 票が組み合わせのなかで一番マシで、それでも大型株の中央リターンは +37%。買い持ち +186% には遠く及ばない。指標を重ねることは、この市場・この周期では同じトレンドを何度も数えることに近い。
例外は 3 倍だ
米国上場の 3 倍韓国 ETF は話が逆だ。同じ区間の買い持ちドローダウンは -96%。指数が 30% 台落ちるだけで 3 倍は元本の大半を失う。ここでは高値比 -20% トレール売りと 20 日終値高値の再参入が本策だ。コスト込み全期間はおよそ +545% 対 買い持ち +36% だった。
2 倍レバレッジ ETF はその間だ。全期間リターンでは買い持ちが上の窓が多い。ただしドローダウンはサイクルが削る。200 日線だけで 2 倍を裁く古い結論は、開始点とウォームアップを揃えるとこのデータでは再現しなかった。
レバレッジの倍数ごとにルールが分かれる。1 倍は持ち、3 倍は切る。2 倍はドローダウンを減らしたい人だけ切る。一つのルールで三つの倍数を覆うと、どれかは間違う。
| 資産 | 既定値 | 損切りがすること |
|---|---|---|
| 1 倍大型株・指数 ETF | 買い持ち | 保険:リターンを払ってドローダウンを買う |
| 2 倍レバレッジ ETF | リターンでは買い持ちが先行する窓が多い | ドローダウン緩和 |
| 3 倍韓国 ETF | 高値 -20% + 20 日高値再参入 | 買い持ちは破綻経路 |
では何をするか
ルールを決める前に、資産の倍数を見る。1 倍か 3 倍かで、損切りの意味が変わる。
韓国大型株と 1 倍指数 ETF を長期で持つなら、既定値は買い持ちだ。毎日シグナルを見ない。途中の -40% に耐えられないなら、そのとき保険を買う。保険の値段は KODEX 200 基準でおおよそこうだ。50 日終値高値で買い、高値比 -15% で売り、全額現金になってから次の 50 日高値を待つ。リターン 110 ポイントを払ってドローダウン 15 ポイントを受け取る取引だと知ったうえで選ぶ。
3 倍レバレッジ韓国 ETF を回すなら逆だ。高値 -20% で全量売り、20 日終値高値で乗り直す。RSI 80 のような過熱利確は、この倍数でだけ意味があった。そのルールを 1 倍に移植しない。
指標を五つ合せて反発を「より正確に」見ようとしない。日足大型株でその合計は、同じトレンドを五回数えることだ。確認すべきは合成スコアではなく、そのルールが買い持ちに対していくらを諦め、いくらのドローダウンを買うかだ。